miércoles, 1 de marzo de 2017

Trump y la FED renuevan las expectativas alcistas del mercado.

Ayer el mercado estuvo bastante neutral (El Ibex era el único que se desmarcó al alza) a la espera del primer discurso de Donald Trump ante el congreso de Estados Unidos. El mensaje de Trump volvió a ser más conciliador y parecido al que pronunció cuando ganó las elecciones y esto gustó al mercado. No concretó medidas concretas pero prometió una reforma fiscal y gasto de un billón de dólares en infraestructuras.

Este mensaje está provocando que las bolsas europeas retomen la tendencia alcista, pero quizás lo único importante que se produjo ayer no fue el mensaje de Trump. En las últimas jornadas se están produciendo declaraciones de miembros de la FED que apuntan a inminente subida de tipos. Ayer se produjo un fuerte repunte de los futuros de los fondos federales de la FED que apuntan claramente a subida de tipos en la reunión del próximo 15 de  marzo. En la gráfica podemos ver que en un solo día las probabilidades de subidas han pasado del 52% al 80%. Hace una semana era sólo del 34%.
 
 
Esta subida de tipos (descontada por el mercado) en principio es buena para las bolsas, buena para el dólar y mala para los bonos.
El dólar sí que repuntó ligeramente respecto a la mayoría de monedas de países desarrollados, y frente a emergentes, al menos frenó la depreciación de las últimas jornadas. En el siguiente gráfico vemos que la tendencia de las últimas semanas era de depreciación del dólar frente a monedas emergentes y divisas de países exportadores de materias primas. En las últimas horas se está produciendo un leve rebote, evidentemente por el descuento de la próxima subida de tipos que descuenta el mercado.
 
 
También se produjo un repunte de la TIR de los bonos de corto plazo del tesoro de Estados Unidos. En el siguiente gráfico podemos ver que el repunte es más alto conforme el plazo es menor. Tiene lógica puesto que son los bonos de más corto plazo los que responden a la política monetaria de la FED y los de largo plazo responden a expectativas económicas.


El futuro del S&P500 también reaccionó al alza y esta mañana está marcando nuevos máximos históricos, dejando meridiana la tendencia alcista iniciada tras las elecciones de Estados Unidos.

 
Aunque los movimientos, de momento no son exagerados, sí que están sirviendo para ratificar la situación actual de los mercados. Dudas en bonos, tendencia alcista en renta variable y fortaleza del dólar (o al menos, menor debilidad que en las últimas jornadas). Esto está siendo clave para que las bolsas europeas ataquen de nuevo la parte superior del lateral de los últimos meses.
En el gráfico del Eurostoxx 50 se aprecia la ruptura de máximos anuales en la sesión de hoy.


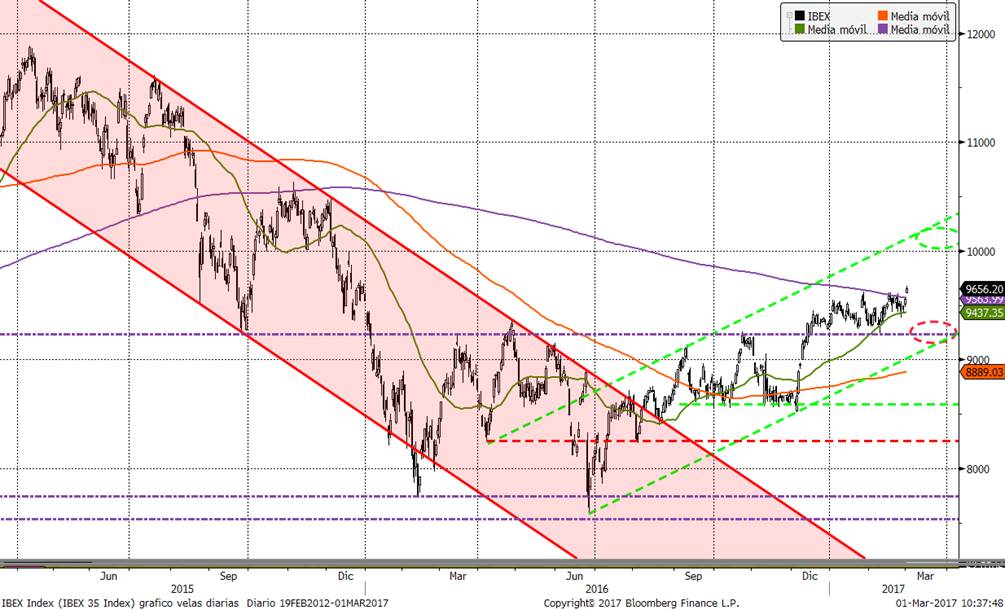
Y lo más importante, el Ibex 35 está superando por fin la media de 500 sesiones. El nivel de 9.600 puntos es crítico, y mientras no haya un cierre por debajo de esta media (pasa por 9.564 puntos) se abre una ventana alcista hasta niveles de 10.000 puntos o incluso superiores (parte superior del canal alcista iniciado en los mínimos del Brexit).


El artículo original se encuentra en el Blog de Unicorp Patrimonio S.V.

viernes, 24 de febrero de 2017

Los bonos se resisten a caer

Estos días estamos viendo que los principales índices de renta variable muestran clara tendencia alcista. Sin embargo, al contrario de lo que se podría adivinar en el inicio del año, la renta fija no ha profundizado las correcciones que se iniciaron tras las elecciones de Estados Unidos. En cuanto la mayoría de bonos han alcanzado rentabilidades importantes, han vuelto las compras. El activo más seguido en Europa es el bono alemán a 10 años, y es el futuro del Bund (precio del bono a 10 años) el índice más líquido, y por tanto, el que mejor representa la evolución de la deuda. Si miramos la evolución del BUND, para nada se puede hablar de estallido de la burbuja de la renta fija.
 
Evolución del futuro del Bund en velas semanales. Desde el inicio de la crisis, la tendencia alcista en el precio de los bonos alemanes ha sido clarísima. La última corrección iniciada después del verano pasado, ha sido aprovechada por los inversores para volver a entrar en este activo. Esta semana se están acelerando las compras tras confirmarse el rebote y superar la media de 50 semanas (línea verde).
 

En renta fija el comportamiento del precio de los bonos es inverso al comportamiento de la TIR. Si el precio hemos visto que es alcista, la rentabilidad claramente está en tendencia bajista. Vemos cómo la TIR del bono alemán está corrigiendo fuertemente tras alcanzar el nivel del 0.5%, que era el nivel de resistencia más importante. En este nivel tenemos la parte superior del canal bajista de largo plazo.
 

No obstante, este movimiento puede tener bastante lógica. Tras una tendencia bajista tan consolidada y de tanta duración, era complicado pensar que se rompiese al alza directamente, sobre todo tras un movimiento contundente como el vivido desde el -0.20% al 0.5% en poco tiempo. Lo más normal es que se produzca un movimiento contrario para volver a tomar impulso. En la zona del 0.10% y 0.15% tenemos la media de 50 semanas y la zona de mínimos del 2015. Dada la situación actual de incremento de las expectativas de inflación y crecimiento económico, entendemos que de llegar a este nivel, se producirían nuevas ventas en los bonos que llevarían de nuevo a la TIR a atacar la directriz bajista (pasa ahora por el 0,40%).
 
El bono alemán a 30 años ha hecho lo propio al alcanzar el nivel del 1,20%, zona de soporte intermedio en 2015. Se está produciendo una corrección en la TIR (subidas en el precios), aunque entendemos que el objetivo debería ser la zona del 1.5% que es por donde pasa la directriz bajista y la media de 200 semanas.


En Estados Unidos la situación es similar. El bono a 10 años se frenó al alcanzar el nivel del 2.50%, quedándose muy cerca de la media de 500 semanas. Rompió la línea de máximos (verde) desde 2009, y desde entonces se está moviendo en un lateral muy estrecho entre las medias de 200 y 500.
 

Quizás en el bono alemán muchos puedan encontrar la excusa de que está siendo refugio ante la incertidumbre política en Europa. La victoria posible de Le pen en Francia, la posible inestabilidad en Alemania antes y después de las elecciones podrían ser excusas válidas. Sin embargo, estamos viendo que estos días también están comprando bonos franceses. La prima de riesgo francesa se había ampliado en enero, pero en las últimas semanas se mantiene estable en torno a 75 p.b. Hoy la TIR del bono francés a 10 años está en mínimos del mes, a más de 18 p.b. de los máximos de este año.
 
Después de esto, llama la atención que en las últimas jornadas, mientras corrigen la TIR de la mayoría de bonos, el bono español se mueve contracorriente y la TIR repunta casi a máximos anuales. En el siguiente gráfico comparo la rentabilidad del bono español (amarillo) frente al francés (verde), donde se aprecia la divergencia de las últimas jornadas. Incluso el bono italiano (línea morada) que de nuevo está sufriendo con su sector bancario, está viendo cómo la rentabilidad del 10 años se despega de los máximos anuales.  
 
 
Así pues, salvo el comportamiento puntual del bono español, estamos viendo que los inversores no terminan de salir despavoridos de la renta fija ante el temor del estallido de la burbuja de precios que se ha vivido en los últimos años. Esta semana, miembros del BCE han insistido en que no hay presión en la inflación salvo la temporal provocada por repunte del petróleo de los últimos 12 meses. Los inversores empiezan a tener claro que los tipos de interés no se dispararán a niveles previos a la crisis financiera y que tendremos inflaciones controladas y bajos tipos de interés por mucho más tiempo de lo esperado por algunos.
 
Además, hay que ser conscientes de que hay muchísima liquidez en el mercado y los inversores de todos lo perfiles buscan rentabilidad donde quiera que esté. El año pasado, a pesar de que los tipos estaban en negativo, en la zona euro, los fondos monetarios siguieron viviendo entrada de partícipes aún sabiendo que la rentabilidad es negativa. Los inversores conservadores no van a pasar de fondos monetarios o de liquidez a apostar por carteras de renta variable. El abanico de activos elegibles es inmenso. Desde deuda corporativa a corto plazo, deuda high yield, deuda a largo plazo, convertibles, deuda emergente, fondos de retorno absoluto, fondos mixtos, ofrecen múltiples oportunidades que nos hace pensar que, al menos a corto plazo, seguirá habiendo inversores en deuda que hagan complicado el estallido de la burbuja.


El artículo original se encuentra en el Blog de Unicorp Patrimonio S.V.

jueves, 23 de febrero de 2017

Más activos rompiendo o con intención de romper al alza.

Ya vimos hace varias jornadas que los índices de Estados Unidos rompieron al alza. Y lo hicieron con fuerza pero la renta variable europea no ha sido capaz de acompañar el movimiento. El motivo es la esperanza de los inversores de que el gobierno de Estados Unidos anuncie en breve las prometidas medidas fiscales que tanto harán por favorecer el consumo y la mejora de márgenes de las compañías norteamericanas. 

El gráfico del S&P500 no ofrece dudas sobre la tendencia alcista y la ruptura del lateral de diciembre y enero.  

Pero como siempre, las dudas que tenemos es si el mercado está adelantando ya las futuras medidas. Cuando se anuncie corremos el riesgo de que haya correcciones al producirse el hecho de compra con el rumor y vende con la noticia. 

Mientras tanto, en Europa, seguimos en los mismos niveles. La cercanía de las elecciones en Holanda y Francia, así como el nuevo ruido sobre la incapacidad de pagar sus deudas de Grecia, hace que los inversores no se atrevan a tomar posiciones en Europa. Ayer vimos que el Eurostoxx 50 y el Ibex, no terminaban de romper la zona de máximos desde enero. Sin embargo, sí que el más amplio Eurostoxx 600 ha superado el lateral al alza. En el gráfico del Eurostoxx 600 he señalado el mejor y peor escenario a corto plazo coincidiendo con la base y techo del canal alcista iniciado el año pasado. 


Además, ya vimos hace varios días, que en Europa no todo es el Eurostoxx 50. Las small Caps europeas (MSCI Europe Small Caps) estaban rompiendo al alza máximos históricos, y hoy podemos ver que esta ruptura está siendo confirmada. 


Los mercados emergentes siguen imparables, en un inicio de año claramente alcista tras romper al alza las principales resistencias que se ha encontrado. 


Y dentro de los activos que parecen con intención de romper al alza (además del Eurostoxx 50 y el Ibex que vimos ayer), tenemos el precio del petróleo. En el gráfico podemos ver cómo el futuro del West Texas vuelve a atacar al alza el lateral en el que se encuentra desde diciembre. 


Los últimos datos confirman que sí que los  miembros de la OPEP están cumpliendo su compromiso de reducir la producción, por lo que no es descartable que se produzca la ruptura alcista del petróleo y continúe la tendencia alcista previa dentro del canal iniciado en febrero del año pasado. Si esto se produjese, sería positivo para los activos de riesgo, sobre todo emergentes, y negativo para la renta fija puesto que continuaría el repunte de la inflación actual, y tanto la FED como el BCE retirarían estímulos monetarios, más rápido de lo que descuenta ahora el mercado. 

Esta semana hemos visto que tanto el ratio Put/Call como la operativa de las manos fuertes no nos está avisando de un techo de mercado a pesar de que muchos índices estén en máximos históricos. Al contario, se aprecia que los inversores tienen apetito por el riesgo y es posible que en las próximas sesiones, los índices o valores que aún no han roto al alza sean los que atraiga a los inversores. Viendo la mayoría de índices, resulta evidente que la tendencia alcista es muy fuerte, y mientras esta siga vigente, hay que mantenerse dentro del mercado. 


El artículo original se encuentra en el Blog de Unicorp Patrimonio S.V. 
(http://blog.unicorppatrimonio.es/)


miércoles, 22 de febrero de 2017

Última semana de presentación de resultados en Europa

Esta semana viene cargada de publicación de los resultados empresariales del cuarto trimestre. No es la última pero sí que, cuando termine, la mayoría de compañías del Eurostoxx 50 ya habrán publicado los resultados. De entre las muchas compañías queda por publicar esta semana (contando las de hoy) Iberdrola, Aena, A3Media, Dia, Endesa, Gamesa, Indra, REE, Repsol, Telefónica, Mediaset, Amadeus, Caf, IAG en España. En Europa quedan Eiffage, Bayer, Fresenius, Airbus, Axa, Saint Gobain, Sipen, Orange, Veolia, Henkel, Vivendi, Peogeot, Barclays, Safran, Solvay, Basf, RBS entre otras.
 
Hasta el momento la temporada marcha bien, incluso podríamos valorarla de forma bastante optimista. Del Eurostoxx 50 ya ha publicado 29 compañías. El dato de ventas ha sido un 3.5% superior al mismo trimestre del año (83% mejora cifras y el 17% da cifras inferiores). En cuanto a beneficios, se ha superado datos del año anterior en un 22,4% (el 76% mejora cifras y el 24% da cifras inferiores).
 
 
Quizás el dato de beneficios puede darnos una imagen distorsionada por las provisiones, por los extraordinarios, etc. Pero la cifra de ventas sí que nos da una imagen de la verdadera situación de las compañías de la zona euro. En el siguiente gráfico podemos ver la evolución de la cifra de ventas (naranja) y la de beneficios de los últimos trimestres, así como la cifra estimada para los próximos. Hasta el primer trimestre del año pasado las ventas estuvieron corrigiendo y desde entonces la cifra va menguando y este es el primer trimestre en el que las ventas repuntan. Se espera que la cifra de ventas siga creciendo los próximos trimestres y esto es lo verdaderamente importante a la hora de encontrar el valor fundamental de las compañías cotizadas.

 
Igual de importante para los inversores, o quizás más, es saber si los resultados empresariales publicados están batiendo o no expectativas. Por muy buenos que sean, si el mercado esperaba unas cifras mejores, la reacción del mercado puede ser bajista. Según Bloomberg, las sorpresas están siendo positivas. El mercado esperaba buenas cifras para este trimestre y se están superando. Las ventas superan expectativas en un 3,65% con el 78% de las compañías mejorando previsiones, y los beneficios superan expectativas en un 9% con un 71,5% de las compañías superando previsiones.

 
En Estados Unidos que va más adelantado, ya han publicado 432 compañías, con una mejoría de beneficios del 4,56% y de ventas del 5,19%. Tal y cómo se aprecia en el siguiente gráfico, se espera que la cifra de ventas y beneficios siga creciendo los próximos trimestres a tasas similares o incluso superiores.

 
Esto se realiza en función de las previsiones de las compañías y de los analistas y es fundamental para considerar si los mercados de renta variable tienen potencial alcista. Tal y como comentábamos al principio de la temporada de publicación de resultados empresariales, no es lo mismo un PER de 15x cuando los beneficios por acción son decrecientes o estables que el mismo PER ahora que los beneficios por acción futuros son crecientes. Así, si esta semana las compañías que quedan por publicar mantienen la tendencia actual, tenemos justificación para que las bolsas europeas superen al alza el lateral en el que están inmersas desde mediados de noviembre. Casualmente si miramos la evolución del Eurostoxx 50, vemos que el nivel en el que estamos hoy es clave. Estamos en la zona de máximos de 2014, nivel que hipotéticamente podría ser el nivel de Hombro en una figura de Hombro-Cabeza Hombro. Si se supera al alza los niveles actuales, esta figura quedaría anulada y se abriría una ventana alcista en el Eurostoxx.

 
Igual de importante resulta el nivel del Ibex 35. Este año ha atacado en varias ocasiones la media de 500 sesiones. En el gráfico se aprecia cómo esta media ha sido clave en los últimos años. Fue soporte hasta 2015, su pérdida significó el inicio de la tendencia bajista de los últimos meses y ahora está atacando al alza. La superación podría ser la confirmación definitiva de que se deja atrás la tendencia bajista iniciada en 2015.


El artículo original se encuentra en el Blog de Unicorp Patrimonio S.V.

martes, 21 de febrero de 2017

El flujo comprador de las manos fuertes no nos anticipa techo de mercado

La semana pasada analizábamos el comportamiento del ratio PUT/CALL para tratar de averiguar si la renta variable de Estados Unidos podría estar en un techo de mercado. No llegamos a una conclusión clara, ya que en situaciones de bajísima volatilidad y mercados en máximos, los inversores suelen cambiar el contado por la compra de opciones Call (opciones de compra). En el día de hoy vamos a analizar qué están haciendo las manos fuertes y débiles en el mercado para ver si (también por la teoría de la opinión contraria), se puede estar produciendo un techo de mercado. Históricamente si son los inversores minoristas los que están comprando y las manos fuertes son los que están vendiendo, sí que es bastante probable que estemos ante un techo de mercado. Veámoslo en gráficos.
 
Evolución del saldo comprador de las manos fuertes (operaciones de más de 10.000 títulos) en el S&P500 desde inicio del 2016. En el gráficos se puede apreciar que el saldo comprador está en máximos de los últimos meses. En las correcciones de inicio del año pasado estos inversores aprovecharon para comprar y sólo se aprecia un amago de "distribución de papel" en el repunte de noviembre tras las elecciones de Estados Unidos. En ese momento el mercado rebotaba con fuerza mientras que las manos fuertes empezaron a reducir su saldo comprador (hicieron ventas). Sin embargo, a partir de esa fecha, a pesar del lateral de diciembre, el saldo comprador de las manos fuertes está aumentando con fuerza, lo que es un claro respaldo a la tendencia alcista.
 
 
Sin embargo, al contrario de lo que ha venido sucediendo a lo largo de los últimos meses, desde las elecciones de Estados Unidos, el saldo comprador de las manos débiles está subiendo con fuerza. Se puede ver en el gráfico que alcanza niveles de hace justo un año.


Sin embargo, en el DOW Jones, no se está produciendo este fenómeno de ascenso de las compras de las manos débiles. Quizás tantas portadas avisando de la resistencia de los 20.000 puntos, ha frenado a los inversores minoristas de tomar posiciones en este índice.
 
Operaciones de menos de 10.000 títulos en el DOW Jones Industrial. Cómo puede observarse en el gráfico, el saldo comprador de las operaciones de menos de 10.000 títulos sigue en clara tendencia bajista, reduciéndose en el lateral al borde de los 20.000 puntos del DOW y sólo aumentando ligeramente en la ruptura alcista del lateral.
 
 
Da la sensación de que los inversores minoristas tienen un claro pánico por comprar tras las fuertes revalorizaciones del Dow Jones Industrial. Sin embargo, nada de eso se aprecia en las operaciones de más de 10.000 títulos. En estas se aprecia que en las correcciones de principios del año pasado ellos compraron y sólo ha habido dos fases de distribución de esas compras. De marzo a junio y de agosto a noviembre el saldo comprador se redujo, pero desde inicio de diciembre el saldo está siendo fuertemente comprador. A las manos fuertes no parece que le haya temblado el pulso para comprar al llegar a los 20.000 puntos el DOW Jones.

 
Así que, a la vista de los gráficos de hoy, no parece que la renta variable de Estados Unidos se encuentre ante un techo de mercado. Normalmente, en los techos son las manos débiles las que están participando de las subidas mientras que las manos fuertes no muestran un apetito comprador tan claro como el que se está produciendo en las últimas semanas. Sí que en el S&P500 estamos viendo a los minoristas participar decididamente, por lo que habrá que seguir vigilando este estudio, pero de momento no hay lectura que nos indique que debamos preocuparnos.
 
 
El artículo original se encuentra en el Blog de Unicorp Patrimonio S.V.
 

viernes, 17 de febrero de 2017

Lectura extrema del Ratio PUT/CALL. ¿Techo en el mercado norteamericano?

Siempre que las bolsas están en máximos podemos leer multitud de analistas avisando de techos de mercados, hecatombes o fuertes correcciones que se avecinan. A decir verdad, siempre hay especuladores, analistas e inversores que apuestan sistemáticamente por correcciones del mercado. Al igual que los hay siempre alcistas. Pero lo bajista vende más. Estoy seguro que con el titular de hoy de las claves, tendremos más lectores que cualquier día, y es que lo negativo vende más que lo optimista.
 
Además, los que avisaron de las correcciones del año 2000 o del 2007 son inversores o analistas mucho más famosos que los que han estado invertidos siguiendo la tendencia alcista en los últimos años. Han vendido más libros y salen más en la televisión y cualquier pronóstico que hacen parece una profecía de Nostra Damus. Pero hoy nada importa que alguno dijese que en el 2011 el PIB de España corregiría un 10%, por citar algún ejemplo. Lo que importa es que cuando venga la corrección, poder tener puesto por escrito (a ser posible) que se avisó del techo del mercado, aunque este haya subido un 30% o más desde el aviso.
 
Hoy, por ejemplo, tenemos un indicador muy fiable para muchos inversores que siguen la teoría de la opinión contraria. Es el ratio PUT/CALL que nos indica la diferencia que hay entre las PUTS y CALLS compradas por parte de los inversores. Las Puts son opciones de venta (es una cobertura) mientras que las Calls son opciones de compra (apuesta al alza).
 
Cuando el Ratio es superior a 1 significa que hay más operaciones de compra de Puts que de Calls, es decir, que hay más inversores cubriéndose de correcciones que apostando al alza. El sentimiento es bajista y cuando la lectura es extrema (normalmente 1,10 o superior) suele entenderse como pánico en los inversores y suele adelantar un suelo para los inversores que siguen la teoría de la opinión contraria. Los seguidores de la teoría de opinión contraria son aquellos que piensa que los suelos se producen cuando ya todo el mundo ha vendido y los techos cuando todo el mundo ya ha comprado.
 
Y por el lado contrario, cuando el ratio es del 0.5% o inferior significa que hay el doble de opciones CALL o más compradas en el mercado. En la teoría esto significa que no hay miedo en el mercado y los inversores apuestan decididamente porque la tendencia alcista va a continuar. El ratio PUT/Call de la CBOE (Chicago Board Exchange Options, que es el más utilizado) a cierre de ayer marcaba una lectura del 0,54, un nivel que muchos empezarán a decir que es una lectura extrema y que nos avisa de un techo del mercado.
 
En el siguiente gráfico podemos ver la evolución del S&P500 en la parte superior. En la inferior hemos introducido el ratio PUT/CALL y en medio hemos introducido el porcentaje de inversores alcistas en las encuestas semanales de la AAII (American Association of Individual Investors).
 
 
En el gráfico podemos ver que la tendencia alcista del S&P500 no ofrece duda alguna. Así mismo el porcentaje de alcistas es sólo del 33%, lo que no es una lectura extrema de optimistas. Siguiendo la misma teoría del ratio Put/Call cuando una lectura de optimistas es superior al 60%-70%, nos avisa de un posible techo del mercado. Y, sin embargo, la lectura del ratio Put Call sí que está en zona de mínimos desde 2014.
 
Entonces, ¿nos avisa el ratio Put/Call de un techo de mercado?
 
Pues no hemos puesto el gráfico de tan largo plazo por gusto, sino que se ha realizado para que se aprecie que durante todo el periodo 1997-2000, el ratio PUT/CALL estuvo por debajo del 0.5 o incluso por debajo del 0.40 mientras que el S&P500 mantenía una clarísima tendencia alcista. ¿Entonces están equivocados los estudios del ratio PUT/CALL? Pues lo que parece es que no tienen en cuenta la volatilidad del momento.
 
La volatilidad es fundamental a la hora de que los inversores operen con opciones en el mercado. Cuando la volatilidad es muy baja, baja mucho el precio de las opciones, por lo que los inversores pueden optar por cambiar el contado por opciones de compra Call. En vez de arriesgarse a comprar S&P500 estando las bolsas en máximos, los inversores prefieren pagar una prima por tener derecho a participar de las subidas y no arriesgar a que el mercado corrija (eso es comprar una Call).
 
A modo de ejemplo, con el S&P500 cerrando ayer en 2.347 comprar una CALL con vencimiento a un mes (17 de marzo) con precio de ejercicio en 2.350 puntos, costaba sólo 19 puntos del S&P500, es decir un 0.8%. El inversor que haga esta operación participaría de toda la subida del S&P500 desde los niveles actuales y sólo perdería un 0,8% en el caso de que los mercados corrigiesen.
 
El resultado de cambiar el contado por una Call Comprada es exactamente el mismo que mantener el contado comprado y cubrirse con la compra de una PUT. En ambos casos sigues participando de las subidas del mercado, pero restas a las ganancias la prima pagada y también en ambos casos te cubres de las correcciones del mercados, porque para eso has comprado el seguro. Pero comprar una PUT hoy es más caro que comprar la Call. Para el mismo precio de ejercicio de 2.350 la PUT del S&P500 cuesta 29 puntos en vez de 19. Es decir, cuesta un 52% más cara, por lo que es bastante más lógico que los inversores prefieran en el contexto actual comprar una Call que comprar una PUT.
 
Por tanto, el ratio Put/Call no debe tomarse como una lectura fiable que nos indique el techo de mercado. El mercado está en tendencia y mientras esta tendencia continúe no podemos insistir en buscar techos donde nos los hay.
 
 
El artículo original se encuentra en el Blog de Unicorp Patrimonio S.V.

jueves, 16 de febrero de 2017

Ni el Euro ni el Dólar, las divisas emergentes están siendo las ganadoras

El par Euro-Dólar en el año actual está presentando fuerte volatilidad, aunque se mantiene en un rango estable. El año pasado apostábamos por un rango entre 1,05 y 1,10 y este año, debido a la distinta velocidad de los bancos centrales en la subida de tipos, entendemos que se moverá en un rango bajista entre 1 y 1,1 (marcado el canal en discontinua roja).
 

Como podemos ver, a cierre de ayer, más o menos el dólar se encontraba en los mismos niveles que a principio de año. Ha habido un movimiento de ida y vuelta para volver a niveles de 1,05. Todos los días podemos encontrar fundamentos más o menos sólidos para explicar los movimientos: que si Trump acusa a Alemania de tener un euro débil para favorecer a las exportadoras, que si el riesgo político en Europa castiga al euro; que los últimos datos macro en Estados Unidos están siendo más sólidos que en Europa; declaraciones de los miembros de los bancos centrales y alguna justificación más.
 
Pero mientras estamos pendientes del euro dólar, lo que no hemos apreciado es que la noticia no está en si el euro o el dólar se están depreciando entre ellos. El verdadero dato es que ambas divisas se están depreciando en este inicio de año. O estas se están depreciando o el resto se está fortaleciendo, llámenlo como quieran, pero el caso es que si vemos el Euro frente a la mayoría de divisas, vemos que pierde terreno frente a todas, salvo la lira turca y el dólar USA.
 

Y lo mismo ocurre con el Dólar. Este pierde terreno frente a todas las divisas emergentes y productores de materias primas, salvo la lira turca.
 

Y también pierde terreno frente a las divisas de países más desarrollados.
 

En este último gráfico, vemos que lo que se está produciendo es una corrección del dólar después de la fuerte revalorización vivida tras las elecciones de Estados Unidos. Ya hace algunas semanas, el Presidente Trump dijo abiertamente que quiere un dólar débil, evidentemente para beneficiar a que las compañías americanas ganen competitividad. Pero también a que repunte la inflación ya que los productos de fuera costarán más caros. No sabemos si la FED estará actuando para frenar el ascenso del dólar o es el mercado el que no quiere ponerse en contra de las intenciones del nuevo gobierno de Estados Unidos, pero está claro que el movimiento se está consiguiendo. De momento son las divisas emergentes las más beneficiadas, ayudadas también por la buena evolución de los mercados de materias primas, vemos que son los mercados de renta variable que mejor se están comportando en este arranque de año.
 
En el siguiente gráfico del MSCI Emerging Markets podemos ver cómo dejaron atrás claramente la línea que une máximos desde 2015 y vuelve a meterse dentro del canal lateral iniciado en 2012. Además las medias se están cruzando al alza.
 
 
Así que tenemos a los mercados emergentes ganando atractivo en este inicio de año y hacia ahí están viajando los fondos de los inversores. Pero igualmente, hay que vigilar Europa y Estados Unidos porque sus divisas se están depreciando y esto hace ganar competitividad a las compañías europeas y de Estados Unidos. La conclusión, analizando las divisas, vuelve a ser que hay que apostar por la renta variable en general (tanto emergente por estar en tendencia como americana y europea por estar abaratándose). En renta fija, estos movimientos son negativos para la deuda a largo ya que la debilidad de una divisa presiona al alza la inflación (el coste de productos externos se encarece).
 
 
El artículo original se encuentra en el Blog de Unicorp Patrimonio S.V.