Mostrando entradas con la etiqueta Prima de riesgo. Mostrar todas las entradas

martes, 7 de mayo de 2013

Acostumbrémonos a entornos de tipos bajos

Si la semana pasada fue el BCE el que bajó los tipos a cotas mínimas históricas, ayer lo hizo el Banco de Australia que rebajó en un cuarto de punto los tipos de interés, hasta el nivel mínimo histórico del 2,75%, con el objetivo de frenar el fortalecimiento de su divisa y reactivar así las exportaciones y la economía australiana.
Cada vez es más evidente que estamos en un contexto de tipos a la baja y que durará más tiempo del previsto. La inflación de momento ni se le ve ni se le espera. Repetimos que es un contexto ideal para la renta variable. Se seguirán viendo episodios como los del final de la semana pasada en el que los inversores aún sigan comprando bonos de activos refugio descontando que puedan haber nuevas bajadas de tipos, pero el techo no puede estar muy lejos, ya que los tipos no pueden bajar del 0% y tampoco parece que el escenario más probable sea el de deflación o depresión económica.
Así, en cuanto los inversores estimen que ya no habrá más bajadas de tipos, e insisto, no haya más recorrido por definición en los bonos “AAA”, será obligatorio que estos inversores incrementen los riesgos en cartera. Con esta exposición queremos dejar claro que el repunte de la rentabilidad del bono español, se debe más a una recogida de beneficios, tal y como exponíamos ayer para la renta variable, que a aumento del riesgo. Si nos fijamos en el gráfico de la evolución de las primas de riesgo española por plazos vemos que ayer ampliaron 6 p.b. en promedio. Sin embargo los CDS (que miden el riesgo de impago) continuaron estrechando y ya está el CDS a 5 años muy próximo a los 250 p.b.

 Evolución de las primas de riesgo española por plazos.


Esto es muy positivo para nuestros bonos puesto que supone que un inversor puede hacer arbitraje y comprar un bono español al 4.09% (hoy) y cubrirse del impago pagando 255 p.b. obteniendo una rentabilidad libre de riesgo del 1.54%, bastante más alta que si compra un bono alemán (1.24%). No siempre ha estado así, puesto que en los momentos de máxima tensión incluso el CDS ha estado por encima de la prima de riesgo.

Otro aspecto a destacar y que apoya la teoría de que la situación continúa mejorando es el estrechamiento de los spreads de deuda corporativa. Cada vez el mercado exige diferenciales menores a la deuda de las empresas, por lo que la financiación continúa abaratándose para las compañías cotizadas tengan buen rating, como demuestra la evolución de ITraxx Generics a 5 años (deuda senior de grado de inversión), que está en mínimos anuales, por debajo de los 100 p.b. por primera vez desde que comenzó la crisis de Lehman. Además con la bajada del SWAP (0.78%) tenemos que una compañía europea con rating superior a BBB- en promedio  a cinco años al 1.71%, por lo que la bajada de los costes financieros a la fuerza mejorarán los márgenes en los futuras cuentas anuales.

 Evolución de ITraxx Generics a 5 años.


Esta misma conclusión la obtenemos para las empresas con peor rating. El ITraxx Cross-over mide la evolución de los Spreads del promedio de las empresas con rating inferior a BBB- (bonos basura). Cotiza también en mínimos históricos por debajo de 400 p.b. por primera vez desde Lehman. Una compañía con rating de bono basura puede obtener financiación en promedio a cinco años al 4.55% muy lejos de las tasas superiores al 10% de hace sólo un par de años.


Hasta tal punto han mejorado los spreads de crédito que en el siguiente gráfico en el que comparamos la evolución del Eurostoxx con el inverso de los dos anteriores gráficos, vemos que estos han roto con claridad los máximos del año, mientras que el Eurostoxx no lo ha hecho con la misma fortaleza. Hasta ahora el inverso de los ITraxx siempre ha ido adelantando los movimientos. Si se fijan en el gráfico, apreciarán que a final del Eurostoxx hizo nuevos máximos y los diferenciales empezaron a ampliar (bajar el inverso). Al final el Eurostoxx corrigió con fuerza. Lo mismo ocurrió en los mínimos de abril, ya que el Eurostoxx marcó nuevos mínimos anuales, frente a un ligero incremento de diferenciales de la deuda corporativa. Al final la deuda tuvo razón y provocó la fuerte subida del Eurostoxx.


Así pues, todo indica que el Eurostoxx debería superar los máximos anuales con mayor claridad de lo que estamos viendo esta semana. A la vista de todo lo comentado, si un inversor quiere obtener más de un 3%-4% por sus ahorros, debe asumir un riesgo bastante elevado. En deuda pública debe escoger un bono de país periférico. En deuda corporativa o elige duraciones superiores a 10 años si escoge una compañía con buen rating, o bien escoge un rating de bono basura y también una duración en torno a cinco años.

Se está o se ha ido acabando el recorrido en los bonos y el de la renta variable parece que aún tiene bastante recorrido. Es por eso por el que pensamos que las bolsas están muy bien soportadas y aunque podamos ver correcciones este verano, insistimos en la idea de que no apreciamos cambio de tendencia a la vista.

viernes, 3 de mayo de 2013

Creemos que el BCE sí cumplió las expectativas


El Consejo de Gobierno del BCE adoptó ayer las siguientes decisiones de política monetaria:

·         El tipo de interés aplicable a las operaciones principales de financiación del Eurosistema se reducirá en 25 puntos básicos hasta situarse en el 0,50%, a partir de la operación que se liquidará el 8 de mayo de 2013.
·         El tipo de interés aplicable a la facilidad marginal de crédito se reducirá en 50 puntos básicos hasta situarse en el 1,00%, con efectos a partir del 8 de mayo de 2013.
·         El tipo de interés aplicable a la facilidad de depósito se mantendrá sin cambios en el 0,00%.

En cuanto a la rueda de prensa:

·         Asegura que la política expansiva seguirá todo el tiempo que sea necesario. Que la economía débil se extiende en la primavera y que seguirán dando toda la liquidez que sea necesaria. Muy positivos comentarios para el mercado.
·         Dice que las expectativas de inflación están firmemente ancladas.
·         Y otra buena noticia para el mercado. El BCE ha decidido empezar consultas con varias instituciones europeas para poder dar mayor impulso a los créditos a las PYMES.

Resumiendo: Se bajan tipos, se deja claro que el BCE va a seguir en política expansiva el tiempo que haga falta, dadas las condiciones de crédito y liquidez, y se va a tomar en serio lo de los préstamos a las PYMES. Era todo lo esperado. Estaba descontado. Pero...a fin de cuentas es la confirmación de que las bolsas acertaban en su última subida apostando por un cambio de sesgo en política monetaria en la eurozona.
Ahora habrá que ver si estas medidas son suficientes para superar la  resistencia de 8.500 puntos del Ibex. De momento tras el primer intento, nos venimos abajo. ¿Motivos?
   
Ayer por la tarde seguimos muy de cerca la evolución y nos sorprendió que tras superar el 8.500 al comenzar la rueda de prensa, en sólo unos minutos el Ibex se desplomó más de un 3% tal y como se aprecia en el gráfico intradiario siguiente.


Curiosamente en el gráfico diario se aprecia que nos paramos justo en la media de 500 sesiones.


Quizás las ventas de renta variable no vinieron ocasionadas por el discurso de Mario Draghi, sino por el fuerte rebote del precio del bono alemán, tal y como se aprecia en el gráfico intradiario del futuro del BUND.


Y es que tanto la declaración de Draghi diciendo que algunos miembros del BCE apostaban por bajar los tipos al 0.25%, como la posibilidad de poner en negativo el tipo de interés aplicable a la facilidad de depósito, que actualmente está al 0%. Evidentemente, la posibilidad de que los bancos tengan que pagar por depositar el exceso de liquidez en el BCE hizo más atractiva la inversión en bonos alemanes. Y ya sabemos que cuando el activo refugio sube, la primera reacción del mercado es vender activo de riesgo. Sin embargo, a medida que se vio que la subida del Bund se debía a la posibilidad de ver tipos más bajos aún en un futuro, los activos de riesgo se fueron recuperando, y el Euro que incomprensiblemente se revalorizó frente al dólar, terminó debilitándose fruto de las medidas expansivas del BCE.
  
Evolución del Euro dólar intradía. Pasó en unos minutos de 1.3215 a 1.304.


Y al final, los inversores terminaron decidiéndose por comprar bonos de la periferia, tal y como se aprecia en el gráfico intradiario de la rentabilidad del bono español a 10 años, que esta mañana cotiza por debajo del 4% por primera vez desde 2010…


Y muy cerca ya de los niveles a los que cotizaba antes de que Grecia comenzara con los problemas de solvencia. La rentabilidad mínima de 2008 y 2009 fue del 3.72% según el gráfico.


Por tanto, al contrario de lo que muchos puedan pensar a la vista de cómo corrigió el Ibex, nosotros pensamos que el BCE sí que cumplió con las expectativas, y la mejor muestra es la relajación de la prima de riesgo española que ya cotiza por debajo de 280 p.b. lo que sin duda será un gran aliado para que nuestro estado consiga abaratar sus costes de financiación y conseguir objetivos de déficits impuestos por Bruselas.


Atentos hoy al dato de paro de Estados Unidos, puesto que las bolsas americanas lo vuelven a esperar en máximos históricos y puede ser el detonante para que el Ibex supere el 8.500. Ayer se vio al comenzar el discurso que sí que hay ganas de asumir riesgos en cuanto se supere el 8.500.

martes, 30 de abril de 2013

¿Qué activo es el más sobrevalorado

Qué los datos macro están resultando peor de lo que se podía estimar hace unos meses es una realidad. También es cierto que Europa tardará más de lo descontado en salir de la recesión y su clase política es mucho menos ágil para sacar la economía de la crisis que la de Estados Unidos. Los resultados empresariales, sobre todo en Europa, no consiguen recuperar las tasas de beneficios previos a la crisis. Pero sin embargo, tenemos a las bolsas americanas de nuevo en máximos históricos y a las europeas a punto de superar resistencias claves que podrían generar un nuevo e importante tramo al alza.

¿Está entonces sobrevalorada la renta variable? Adjunto las claves del día 15 de marzo en las que exponíamos que a pesar de que el DAX y el S&P500 estaban en máximos históricos, eran precios más baratos que los de los máximos anteriores ya que en un contexto global está meridianamente claro que estamos en la fase del ciclo económico de recuperación o reactivación de la economía.

¿Está sobrevalorada la renta fija? Al igual que tenemos a las bolsas en máximos, es aún más clara la burbuja de los mercados de renta fija. Tenemos en mínimos históricos los considerados bonos refugio (Bonos alemanes y americanos), pero es que la curva SWAP de referencia en Europa, está también en mínimos históricos en todos los plazos descontando claramente que el BCE bajará el precio oficial del dinero al 0.50% por primera vez en la historia. Pero en renta fija, el rally no sólo ha afectado a los bonos refugio. Los inversores en renta fija se sienten cada vez más obligados a asumir más riesgo si quieren rentabilidad, y esto ha posibilitado que los spreads de la deuda corporativa y de la deuda pública de los países periféricos también coticen en mínimos de los últimos años.

Y es esta la situación en la que nos encontramos. La causa de estas alzas en los precios es clara. Y es hay dos bancos centrales (el de Japón y la Fed), inyectando dinero en el sistema de manera masiva, lo que ha provocado un volumen de liquidez que ha elevado los precios de todos los activos. Entonces tendremos que tratar de averiguar qué activo es el menos sobrevalorado.
Hasta ahora, desde que Bernanke anunciara el Quantitative Easing el verano de 2011, consiguió que los inversores fuesen aumentando cada vez más sus riesgos en carteras para tratar de obtener rentabilidad. Primero los bancos centrales compraron los activos de renta fija a corto plazo de mejor calidad crediticia, llevándolos a rentabilidades incluso negativas. Así el inversor se ve obligado a aumentar el plazo o bajar el rating si quieren vencer al menos a la inflación. En el siguiente gráfico de la evolución de la prima de riesgo de España según los plazos se aprecia cómo el plazo de 2 años ya está por debajo de 200 p.b. y bajando, mientras que en julio del año pasada todos los plazos estaban en el mismo nivel.

  Evolución de la prima de riesgo de España.


Y es que los inversores han ido siguiendo la secuencia lógica. Dentro de los escenarios que planteábamos a principios de año, se aprecia cómo el plazo de 2 años ya está muy cerca del objetivo más optimista que situábamos entre el 1.5% y 2% (mínimos de 2009). Fue el primero en perforar a la baja las medias de largo plazo. Si somos realistas, la situación macro e incluso el Rating español no justificaría para nada que el Bono a 2 años cotizara por debajo de la frontera del 1,5%, niveles que en 2009 se alcanzaron en un contexto en el que nuestra deuda aún era considerada activo refugio.

 Evolución del bono español a 2 años.


Siguiendo la secuencia lógica de aumentar el plazo para obtener rentabilidad, el bono a 5 años este año ha perforado el nivel del 4% y se dirige a nuestro escenario optimista situado en la zona del 2,5%, nivel que sería muy difícil de superar a la baja. Ha sido el segundo en perforar a la baja las medias de largo plazo.


Y claro es el plazo de 10 años el último que está reaccionando, pero evidentemente se ha contagiado, y tras perforar el nivel del 5%, también se dirige a nuestro escenario optimista situado en el 3.5%. Y es este mes cuando está superando a la baja las medias de largo plazo.


Para el resto de bonos (corporativos, high Yield, otros periféricos, deuda pública refugio), podríamos hacer el mismo estudio. Pero de cuantos gráficos podríamos utilizar, escojo el de la rentabilidad del bono alemán a 10 años. Que a pesar de las fuertes compras de bonos que hemos visto en las últimas semanas, la rentabilidad sigue anclada en el soporte de 1.20%. Y es que entendemos que ver rentabilidad a 10 años en el bono alemán por debajo del 1%, significaría descontar unos escenarios nada buenos para nadie, puesto que la justificación no sería otra que la de una fuerte recesión o deflación de activos. Y parece que con las actuaciones de los bancos centrales estos escenarios son bastante improbables.

 Evolución rentabilidad del bono alemán a 10 años.


Así pues, estamos en un contexto en el que a priori parece que todos los activos están sobrevalorados. Y como siempre habrá que tratar en nuestras inversiones de maximizar el binomio rentabilidad riesgo. Si ponemos un ejemplo lo veremos más claro.

El bono de telefónica a 10 años (enero 2023), cotiza a una tir del 3.62%. Sin embargo, la rentabilidad por dividendos a pesar de haberla reducido, es más del doble (7,33%). Para Santander, y así analizamos las dos mayores compañías del Ibex, la rentabilidad del bono a 10 años está en el 4% y la rentabilidad por dividendos es del 10.92%. Seguro que si tiramos de históricos, en muy pocas veces hubiésemos obtenido diferencias tan favorables a favor de la renta variable.

Así, en este contexto actual de la búsqueda de rentabilidades parece que la rentabilidad potencial frente al riesgo asumido compensa bastante más en la renta variable que en la renta fija. Y si aún no somos conscientes del riesgo que se asume en renta fija, sólo hay que mirar lo que sufre el precio del bono español a 10 años cuando sube la prima de riesgo e incluso los bonos refugio (alemán, noruego, sueco) que llegaron a perder un 8% el verano pasado cuando Draghi dijo que haría todo lo posible por salvar el euro.

En cuanto al comportamiento de los mercados hoy, parece que no habrá grandes movimientos a la espera de los bancos centrales salvo sorpresa en Chipre. Los legisladores chipriotas tienen que aprobar el paquete de medidas que vienen con el préstamo de €10bn del EU/IMF. El debate comienza este mediodía y la votación se espera al final de la sesión. El riesgo de un 'accidente' está lejos de considerarse marginal,  toda vez que a la mayor coalición de partidos les falta un voto para asegurarse una mayoría simple.

miércoles, 24 de abril de 2013

Fuerte reacción alcista de Europa, pero de momento no apoyan las materias primas

No terminamos de acostumbrarnos a que los mercados pasen del pánico a euforia en sólo unos días. Si el jueves pasado parecía que de nuevo el mundo se iba a hundir, con las materias primas en caída libre y la renta variable europea perdiendo zonas de importantes soportes, ayer parecía que todo estaba solucionado y todo el mundo quería comprar Europa. En los siguientes gráficos vemos cómo la mayoría de índices europeos han pasado de soporte a resistencia en las dos últimas sesiones.

Evolución del Ibex 35. Tras superar la media de 500 y 50 sesiones se dirige a la zona de 8.500 puntos. Ahora la zona de 8.200 pasa a ser claramente de soporte. 


Evolución del Sectorial bancario europeo. Vuelve de nuevo a la zona de 169-170 que era claro soporte en marzo.


Evolución del Eurostoxx 600. También se acercan a la zona de 295 puntos, directriz que une los máximos anuales.


Y sin embargo, tal y como hemos comentado esta semana, no terminamos de ver apoyo por las materias primas en el movimiento de los mercados. Parece que claramente se descuenta que Europa está cambiando su modo de afrontar la crisis, pero aún no se tiene claro que se pueda revertir la senda de menor crecimiento del estimado. Ayer, las materias primas volvieron a corregir y de nuevo estamos en el nivel de 280 puntos para el índice general CRY.


Y tampoco ha terminado de romper el Yen japonés las zonas de resistencias que comentábamos hace unos días y que parecía que se superarían tras el visto bueno por el G-20 de la política expansiva del banco de Japón. Es más, tal y como se aprecia en el gráfico, estas resistencias se van consolidando.

 Evolución del YEN frente al Euro.


Evolución del YEN frente al dólar.


En cuanto a la renta fija, lo positivo es que a pesar de las compras que se han producido en la renta fija europea, el bono alemán se mantiene sin romper mínimos históricos. En el gráfico del futuro del bund se aprecia claramente esta resistencia, que repetimos es muy importante para los activos de riesgo que no se consiga superar al alza.


Esto es muy positivo para las primas de riesgo, y tal y como comentábamos ayer en las claves del día, para la renta variable de los países periféricos.  Ayer la prima española se puso por debajo de 300 p.b. por primera vez desde 2011.


Para los plazos cortos, tras una subasta en la que España consiguió colocar letras a tres meses al 0.15%, vemos al bono español por debajo del 2%, niveles que hay que remontarse al año 2009 para verlos. Esto sin duda le debe dar un soporte adicional a nuestras bolsas.


En definitiva, movimientos como los de estos días demuestran nuestro escenario de que estamos en un entorno alcista para las bolsas. No obstante, no podemos obviar que las expectativas de crecimiento que tenía el mercado a principios de año no se están cumpliendo, y se necesitan argumentos adicionales para que las resistencias que hemos comentado sean superadas. Serán los resultados empresariales y sobre todo, actuación del BCE y gobierno Chino los que deberían dar estos argumentos, bien para que las resistencias se superen o para que de nuevo funcionen y veamos al mercado corregir de nuevo.
  
La fuerza de la tendencia se demuestra en el gráfico del MSCI WORLD y cómo ha rebotado en la primera zona de soporte que advertíamos hace unas semanas.


Así pues, para aquellos inversores que la última corrección del mercado les pilló con más exposición a renta variable de la que su “perfil” admitiese, entendemos que es prudente aprovechar los rebotes actuales para reducir algo el riesgo. Y una vez más, quedan claras las zonas de soporte que hay que vigilar (medias de 200 en Europa y 50 en Estados Unidos) y que nos harían saltar alarmas si se perdiesen.

lunes, 22 de abril de 2013

El G-20 bendice las políticas ultra expansivas

A pesar de las correcciones en la semana, salvo el índice alemán DAX 30, todos los índices europeos aguantaron los niveles de soporte claves situados en los mínimos de la semana anterior y coincidente con las medias de 200 sesiones. Estados Unidos, mucho más alcista, rebotó en la media de 50 sesiones. La esperanza de que en el G-20 se hablase más de medidas expansivas que de medidas restrictivas hizo que incluso las materias primas, que habían entrado en caída libre, encontraran soporte y los inversores volvieron a tomar riesgos en estos activos. Además, tras la presión de los bancos centrales y del FMI, el mercado descuenta claramente que habrá bajada de tipos en Europa, por lo que las tires tanto del bono alemán como del SWAP se han ido de nuevo a mínimos históricos.

Este movimiento, que ha perjudicado en un inicio a los activos de riesgo, a partir de esta semana le puede beneficiar, puesto que ya no parece que tengan recorrido los bonos y las bolsas están en soportes. En cuanto a los resultados empresariales, en general débiles (sobre todo Morgan Stanley, Nokia e IBM), dejando claro que el crecimiento económico en este inicio de 2013 está siendo más flojo de lo estimado inicialmente no hacen sino añadir presión a los bancos centrales para que no retiren medidas (Estados Unidos y Japón), y las retomen tanto europeos como Emergentes.

En definitiva, debería sentar bien al mercado que el G20 bendijese las políticas ultra expansivas llevadas a cabo por Japón y Estados Unidos. Se temía que el foco de la reunión se centrase en la guerra de divisas y sucedió todo lo contrario ya que se dejó muy claro que los argumentos que defienden la austeridad habían quedado anulados por la debilidad económica que han generado. Por tanto, el rebote iniciado al final de la semana pasada, debería tener continuidad.

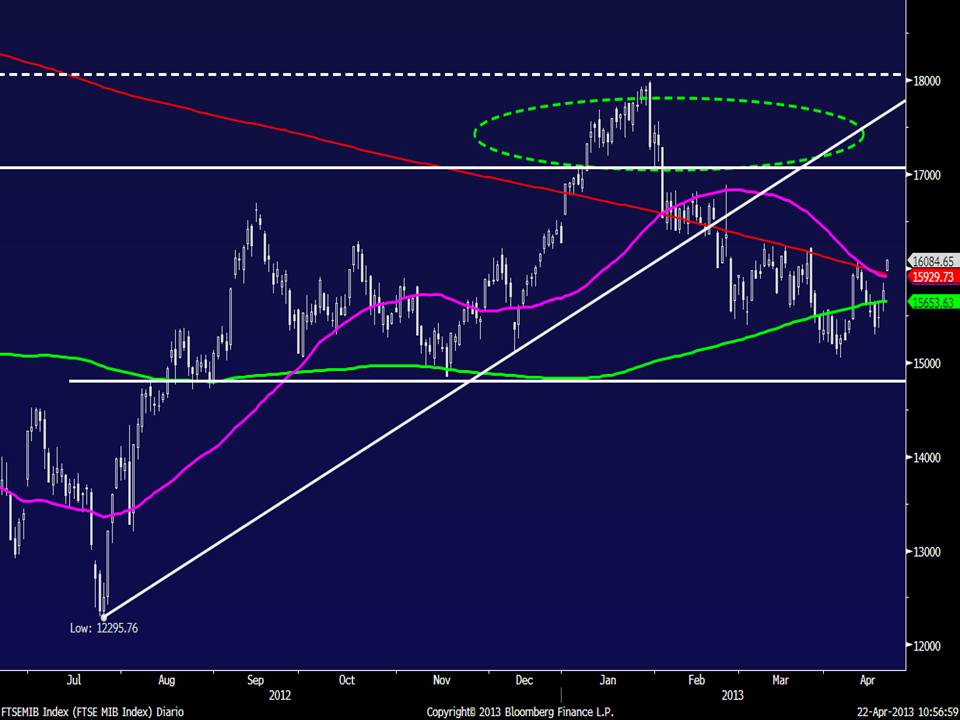
Si nos centramos en Europa, el índice que más sube es el Italiano. Este fin de semana, además de la cumbre del G-20, el otro acontecimiento relevante ha sido la reelección de Napolitano como presidente de la república Italiana. La verdad es que el mercado se conforma con bastante poco. Que tras cinco intentos para elegir presidente, se termine decidiendo renovar por 7 años a un señor que ya tiene 88 (Dios cuide su salud), no es un dato muy optimista, pero al menos aleja el temor a que haya nuevas elecciones y se ve más cercana la formación de gobierno en Italia. Y lo que a nosotros nos importa es la reacción del mercado, y este reacciona con alzas superiores al 2%, superando el Ftse MIb30 Italiano por primera vez la media de 500 sesiones que perdió en febrero.  

 Evolución Ftse MIb30 Italiano.


Y tras el índice Italiano, le sigue con subidas también en torno al 2% el sectorial financiero europeo, que tal y como se observa en el gráfico, rebotó perfectamente en la media de 200 sesiones.


Y claro, la deuda de la periferia es el otro activo que se está beneficiando. Las primas de riesgo de los principales países europeos cotizan en mínimos de las últimas semanas. Y tiene más mérito cotizar en mínimos cuando el bono alemán está al 1.25% que cuando lo hace al 1.65% ya que significa una financiación mucho más barata para el país en cuestión.


Y es que esta mañana estamos viendo compras de renta variable y de bonos periféricos, pero no de bonos alemanes. Es muy buena noticia que tanto el bono alemán como el SWAP respeten la zona de mínimos que advertíamos la semana pasada, e incluso en los siguientes gráficos se atisba intento de rebotar (ventas de los mismos). En ambos se aprecia fuerte sobreventa en el RSI.

 Evolución de la rentabilidad del bono alemán a 10 años.


Evolución de la rentabilidad del SWAP a 10 años.


De los activos de riesgo, quizás destacar por el lado negativo el que las materias primas no estén participando del rebote del mercado. Y es que las bolsas asiáticas apenas han subido esta madrugada y salvo el oro, tanto energía como recursos básicos están prácticamente planos. Es el “pero” que le podemos poner a la apertura de la semana. El sector de recursos básicos europeos, a pesar de estar en mínimos de los tres últimos años, no termina de rebotar y hoy sólo sube un 0.60%, frente a las subidas del 2% comentadas de Italia y Banca.


Y es que para que realmente el mercado descuente que habrá políticas de crecimiento, las materias primas deberían acompañar el movimiento. De momento, parece que la reacción se debe más a la elección de presidente en Italia, que a la cumbre del G-20. Esta semana viene muy cargada de resultados empresariales, sobre todo de compañías españolas, por lo que entendemos que serían el termómetro perfecto para saber si el rebote es sano y puede seguir teniendo recorrido. Por abajo, queda muy claro que está sirviendo de soporte las medias de 200 sesiones en Europa y Emergentes y la de 50 sesiones en Estados Unidos.

miércoles, 10 de abril de 2013

Acabado el recorrido en la renta fija, los inversores vuelven a la renta variable

Decíamos el lunes que “ante una visión clara de bajada de tipos, con las bolsas en máximos, el movimiento que hemos visto ha sido de rotación de la renta variable a la renta fija tanto refugio como más arriesgada”. Pues ya en el día de ayer vimos cómo el bono alemán se frenó en máximos históricos (el futuro del bund). Esta situación sirvió para que se fuesen consolidando como soportes los niveles de la semana pasada. En el siguiente gráfico de la rentabilidad del bono alemán se aprecia cómo vuelve a rebotar la rentabilidad en cuanto se ha alcanzado los mínimos históricos.


Unas ventas de bonos alemanes bastante correlacionadas de nuevo con un suelo en los tipos de referencia. El SWAP a 10 años también se ha parado justo en los mínimos históricos. Y es que es evidente que los mercados descuentan rebaja de tipos pero eso no quiere decir que se han de ir a cero. Históricamente los tipos a 10 años suelen estar por encima de la inflación. Habría pocos argumentos salvo escenarios de deflación para justificar bonos a largo plazo por debajo de inflación de manera sostenida.


Por tanto, hoy se aprecia que tras haberse parado las principales referencias en Europa en zonas claves, los inversores están buscando de nuevo otras fuentes de rentabilidad, y la encuentran en las bolsas tras el proceso de recorte que ha vivido sobre todo Europa. En el siguiente gráfico del MSCI WORLD que veíamos el lunes se aprecia cómo se ha formado el rebote justo en la primera zona de soporte.


Y no sólo la renta variable se está beneficiando. El dinero que sale de los bonos alemanes se está dirigiendo a bonos de países periféricos, por lo que se están estrechando las primas de riesgo beneficiando a las bolsas. En el siguiente gráfico se aprecia hoy estrechamiento de España, Italia, Portugal, Grecia e Irlanda y ampliación de Francia, Bélgica y Alemania frente a Suecia.


Centrándonos en los bonos españoles, parece que los bonos de corto plazo ya están alcanzando los objetivos optimistas que nos marcábamos a principios de año, mientras que parece que sigue habiendo recorrido en los de más largo plazo. Es recorrido lógico en la búsqueda paulatina de riesgos. Si analizamos según referencia, vemos que el nivel del 2% para el bono a dos años, en el que cotiza hoy podría funcionar como resistencia. Además con el bono a 2 años alemán al 0% estamos hablando de una prima de riesgo de 200 p.b.
  
Evolución del bono español a 2 años.


Si ampliamos el plazo, vemos que el bono español a cinco años cotiza al 3,39% (300 p.b. de prima de riesgo sobre el bono alemán), y parece que puede seguir teniendo recorrido hasta la zona del 3%.


En cuanto al bono a 10 años, lo vemos hoy en mínimos de los dos últimos años. La prima de riesgo también está casi en mínimos, en 339 p.b. y vemos en el gráfico que aún quedaría recorrido hasta la zona de 4,4% que es la directriz alcista principal y media de 500 sesiones. No obstante, puestos a ser positivos entendemos que el nivel equivalente objetivo viendo lo que ha hecho el plazo de 2 y 5 años, sería la zona del 3,75% para él 10 años español (la tan ansiada prima de riesgo de 200 p.b.).


Esta mejoría de España se deja notar en el Ibex 35 que está siendo la mejor bolsa europea. En el siguiente gráfico intradiario del futuro del Ibex vemos cómo ha roto la directriz bajista y está atacando la zona de 8.000 puntos. Superar esta zona pondría a los inversores comprados con objetivo 8.200 puntos.


Cada vez parece más claro que la fortísima inyección de yenes por el banco de Japón está beneficiando a todas las bolsas mundiales. El conocido Carry trade en su máxima expresión hace que los inversores se financien en yenes a tipo cero y busquen rentabilidad fuera de Japón. El euro con su Banco central reacio a tomar fuertes medidas expansivas de momento es el principal beneficiado. Si vemos el gráfico del Euro frente al Yen se aprecia que ha roto la figura de banderín que comentábamos el día que el Banco de Japón tomó la comentada decisión. Parece que hay vía libre para los activos de riesgo hasta la zona de 135-138 yenes por euro que fue la resistencia del 2009.

Evolución  Euro frente al Yen.


Así pues no parece que nada haya cambiado. Bolsas alcistas de cara al largo plazo y los inversores aprovechan cualquier corrección para incorporarse. Se vuelve a demostrar que los bonos en mínimos históricos y los bancos centrales inyectando liquidez ilimitada funcionan como perfecta red de seguridad para los activos de riesgo en general.